補助金の申請で、いちばん時間を取られるのはどこだと思いますか。
計画を書くところだと思われがちですが、実際に詰まるのは「結局、何を出せばいいのか」が分からない時間です。公募要領の書類一覧は法人・個人事業主・NPOで列が分かれ、そこに特例の書類と加点の書類が重なります。全部必要なわけではないのに、どれが自分に要るのかが一読では見えません。
そしてもうひとつ。加点はたくさん選べば有利になる、と思って損をする人がいます。小規模事業者持続化補助金<一般型 通常枠>第20回の公募要領には、加点は【重点政策加点】と【政策加点】からそれぞれ1種類、合計2種類まで、と書かれています。同じ区分から2つ以上を選ぶと、加点審査の対象になりません。該当する加点が3つあっても、選べるのは各区分1つずつまで、ということです。
この記事は、第20回の必要書類・審査の観点・加点16項目・2つの特例を、公募要領 第8版(2026年7月21日)の本文に当たって整理したものです。制度の全体像と、第19回から変わった広報費まわりのルールについては持続化補助金 第20回|広報費の補助金上限30万円 完全ガイドをご覧ください。こちらは、その先の「出すもの」と「見られ方」の話です。
計画が固まってからが、本当の作業です
先に日程を確認しておきます。第20回の申請受付開始は2026年11月5日(木)、申請受付締切は2026年12月15日(火)17:00。そして事業支援計画書(様式4)の発行受付締切が2026年12月4日(金)です。
この記事で扱う作業は、ほとんどが12月4日より前に終わらせておくものです。様式4を発行してもらうとき、商工会・商工会議所は計画の内容だけでなく、提出書類の過不足も確認します。特例を申請する場合は、要件を満たしているかどうかも見てもらえます。つまり、書類が揃っていない状態で窓口に行っても、そこで止まります。
逆に言えば、書類の準備は窓口に行く前の宿題です。何が宿題なのかを先に把握しておけば、11月のうちに片づきます。
申請までに触る書類は、3つの束で考える
公募要領の「11.申請に必要な書類」は、見出しが4つに分かれていて全体像がつかみにくい作りになっています。実務上は、次の3つの束として考えると整理しやすくなります。
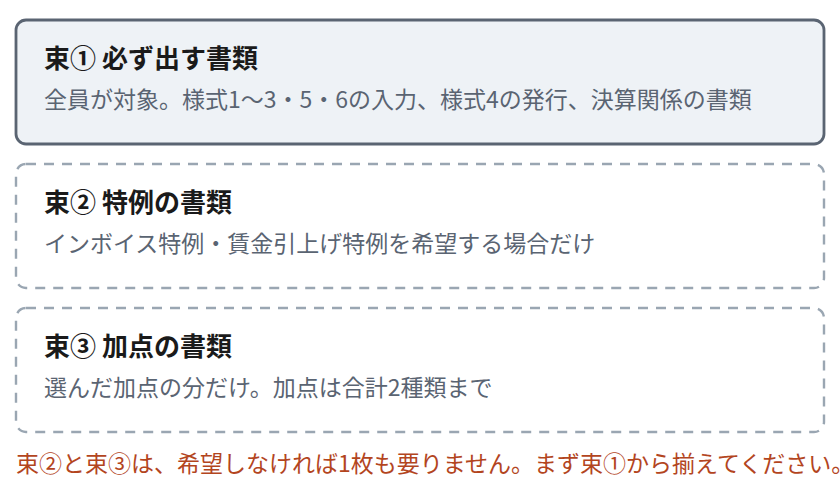
この分け方が効くのは、束②と束③は自分で選ばない限り発生しないからです。公募要領の一覧を上から順に読むと、すべてを用意しなければいけないように見えてしまいます。まず束①を揃え、そのうえで束②と束③に手を出すかどうかを判断する、という順番にしてください。
必ず出す書類|法人・個人事業主・NPOで違います
束①の中身です。法人・個人事業主・NPOで必要なものが変わります。
| 書類 | 法人 | 個人 | NPO |
|---|---|---|---|
| 様式1(申請書)、様式2(経営計画兼補助事業計画①)、様式3(補助事業計画②)、様式5(補助金交付申請書)、様式6(宣誓・同意書) 申請システムに直接入力します。ファイルとして添付する必要はありません | ○ | ○ | ○ |
| 事業支援計画書(様式4) 地域の商工会・商工会議所が発行します。発行受付締切は2026年12月4日(金) | ○ | ○ | ○ |
| 貸借対照表および損益計算書(直近1期分)の写し 損益計算書がない場合は、確定申告書(表紙および別表四(所得の簡易計算))の写し。決算期を一度も迎えていない場合のみ、開業以降売上が発生していることを証する売上台帳等(任意書式)の写しで代替 | ○ | — | — |
| 直近の確定申告書の写し 【第一表、第二表、および収支内訳書(1・2面)】もしくは【第一表、第二表、および所得税青色申告決算書(1〜4面)】。決算期を一度も迎えていない場合のみ、開業届の写しと売上台帳等の写しで代替(開業日が記載されていない開業届は無効) | — | ○ | — |
| 現在事項全部証明書または履歴事項全部証明書(原本) 申請書の提出日から3か月以内の日付のもの。法人は、決算期を一度も迎えていない場合のみ提出 | ○ | — | ○ |
| 貸借対照表および活動計算書(直近1期分)並びに法人税確定申告書(別表一および別表四(所得の簡易計算))(直近1期分)の写し 決算期を一度も迎えていない場合のみ、収益事業開始届出書の写しと売上台帳等の写しで代替 | — | — | ○ |
出典:第20回公募要領 第8版 P.26〜P.28「11.申請に必要な書類」
見落としやすい点を3つ挙げます。
個人事業主の確定申告書は、第一表だけでは足りません。第一表、第二表、そして収支内訳書(1・2面)または所得税青色申告決算書(1〜4面)までが必要です。第19回では添付のファイル名が「確定申告書(事業者名)」の1本でしたが、第20回では第一表・第二表・収支内訳書(または青色申告決算書)に分かれました。前回のファイルをそのまま使い回すと、名前が合いません。
開業してから決算期を1回以上迎えている場合は、所得額に関わらず確定申告書の写しを提出します。赤字でも、所得が少なくても、提出は必要です。
登記簿は「原本」です。写しではありません。しかも申請書の提出日から3か月以内の日付のものなので、早く取りすぎても使えなくなります。ただし法人の場合、これが必要なのは決算期を一度も迎えていないときだけです。
そして、どの書類にも共通する注意がひとつ。マイナンバー(12桁の個人番号)の提供は不要です。提出書類に記載されている場合は、番号が見えないよう黒塗りしてください。
ファイル名と形式で落ちないために
ここは地味ですが、実際につまずく人が多いところです。公募要領は、添付書類に決められたファイル名をつけて、所定の場所に添付するよう求めています。
| 添付する書類 | ファイル名 |
|---|---|
| 貸借対照表および損益計算書/売上台帳等 | 貸借対照表(事業者名) 損益計算書(事業者名) 売上台帳(事業者名) |
| 直近の確定申告書/開業届および売上台帳等 | 確定申告書第一表(事業者名) 確定申告書第二表(事業者名) 収支内訳書(事業者名)、または所得税青色申告決算書(事業者名) 開業届(事業者名) 売上台帳(事業者名) |
| 現在事項全部証明書または履歴事項全部証明書 | 現在事項全部証明書(事業者名) 履歴事項全部証明書(事業者名) |
| 貸借対照表および活動計算書並びに法人税確定申告書(NPO) | 貸借対照表(事業者名) 活動計算書(事業者名) 法人税確定申告書(事業者名) 収益事業開始届出書(事業者名) 売上台帳(事業者名) |
| インボイス特例の書類 | インボイス登録通知書(事業者名) インボイス受信通知(事業者名) |
| 賃金引上げ特例(赤字事業者・法人のみ)の書類 | 赤字_法人税申告書(事業者名) |
出典:第20回公募要領 第8版 P.28〜P.30。表記(全角・半角の括弧など)は公募要領の記載に合わせています。
形式の決まりもあります。添付書類は pdf、zip、png、bmp、jpg、jpeg、gif、heic、doc、docx、xls、xlsx で作成します。
そして見落とすと致命的なのがこちら。公募要領は、添付資料が所定の場所に登録されていない場合や、ファイルの作成方法等の不備、パスワードの設定等により補助金事務局で内容の確認ができない場合は、審査ができないとしています。社内の慣習でパスワードをかけて送っている会社は、ここで止まります。パスワードは外してください。
加点の書類についても、ファイル名が決められています。経営力向上計画の認定書は「経営力向上計画認定書(事業者名)」、事業承継診断票は「事業承継診断票(事業者名)」、労働者名簿は「労働者名簿(事業者名)」、賃金台帳は「賃金台帳(事業者名)」、雇用条件の書類は「雇用条件(事業者名)」といった具合です。公的書類や後継者候補の実在確認書類は「書類名(事業者名)」の形で付けます。
事業支援計画書(様式4)だけは、自分では用意できません
束①の中で、ひとつだけ性質が違う書類があります。事業支援計画書(様式4)です。これは自分で書くものではなく、地域の商工会または商工会議所が発行するものです。
手続きは地区によって違います。
商工会地区は、電子申請システム内で地域の商工会へ発行依頼を行い、窓口へ行って発行を受けます。公募要領には「発行のために面談を行います」と明記されています。発行されると申請システムに反映され、反映されるまで申請を完了できません。
商工会議所地区は、地域の商工会議所へ発行依頼を行い、発行を受けます。発行された様式4のPDFファイルを電子申請システムにアップロードする形で、アップロードするまで申請を完了できません。
自分がどちらの地区に当たるかは、事業を営んでいる場所で決まります。京都府内でも市町村によって分かれるので、思い込みで判断しないでください。商工会地区の方は商工会検索サイト、商工会議所地区の方は商工会議所検索サイトで確認できます。
そして、この書類には3つの関門があります。
締切が早い。発行受付締切は2026年12月4日(金)で、申請受付締切より11日早く来ます。
締切を過ぎたら一切受け付けられない。公募要領の表現は「受付締切以降の発行依頼は、いかなる理由があってもできません」です。例外規定が書かれていません。
要件を満たしていないと発行されない。「補助対象者の要件を満たしていないと判断される場合も発行はできません」とあります。従業員数や過去の補助事業の報告状況でひっかかると、ここで止まります。
加えて、公募要領は「発行には時間を要する場合がありますので、十分な余裕をもって、商工会・商工会議所の窓口へご依頼ください」としています。12月4日に駆け込んでも発行されるとは限らない、と読むのが安全です。
なお、事業承継加点を希望する場合に必要な事業承継診断票(様式10)も、商工会・商工会議所が発行します。公募要領は、様式10の発行依頼は様式4の発行依頼と同時に行うよう案内しています。別々に頼むと二度手間になります。
第三者に手伝ってもらうときに、書かなければいけないこと
補助金の申請を代行業者やコンサルタントに手伝ってもらう場合、第20回の公募要領には明確なルールがあります。知らずに進めると、採択が取り消されます。
まずできないことから。公募要領は、社外の代理人のみで地域の商工会・商工会議所へ相談や様式4の発行依頼等を行うことはできない、としています。この制度は、小規模事業者自身が商工会・商工会議所の支援を直接受けながら取り組む事業だという前提があるためです。社外の代理人だけで進めることはできず、事業者側が直接関わる必要があります。
次に書かなければいけないこと。第三者の支援を受ける場合、支援料金の支払いの有無に関わらず、確認事項入力(様式2)の「商工会・商工会議所を除く第三者からのアドバイスの有無」の項目に、その相手方および支援に係る金額を記載する必要があります。金額については「着手金、成功報酬その他名目のいかんを問わず」と書かれています。
記載がない場合どうなるか。公募要領は「虚偽の報告として不採択・交付決定取消となります」としています。さらに、不当な支援料の請求を防止する観点から、第三者支援者に対してヒアリングや現地調査を行う場合がある、とも書かれています。第20回では、この記載が第19回より踏み込んだ書き方に改められました。
公募要領の注意事項には、もうひとつ踏み込んだ一文があります。「提供するサービスの内容と乖離した『高額なアドバイス料金』を請求される業者等にご注意ください」。国の公募要領がここまで書くのは、それだけ相談が寄せられているということだと思います。成功報酬の率が高い提案を受けたときは、この一文を思い出してください。
専門家に頼むかどうかの判断軸については助成金の申請に社労士は必要?|自分で申請 vs 専門家に依頼、中小企業の判断基準で整理しています。補助金と助成金では事情が違う部分もありますが、考え方の枠組みは共通です。
審査は3段構え|落ちる場所が3か所あります
ここから審査の話です。まず前提として、公募要領の冒頭にこう書かれています。
「本補助金は、審査があり、不採択になる場合があります。」
申請すれば通るものではありません。そして審査は、有識者等により構成される審査委員会が提出資料に基づいて非公開で行います。提案内容に関するヒアリングは実施されません。提案の中身を口頭で補足する機会がないので、申請書類だけで伝わるように書く必要があります。
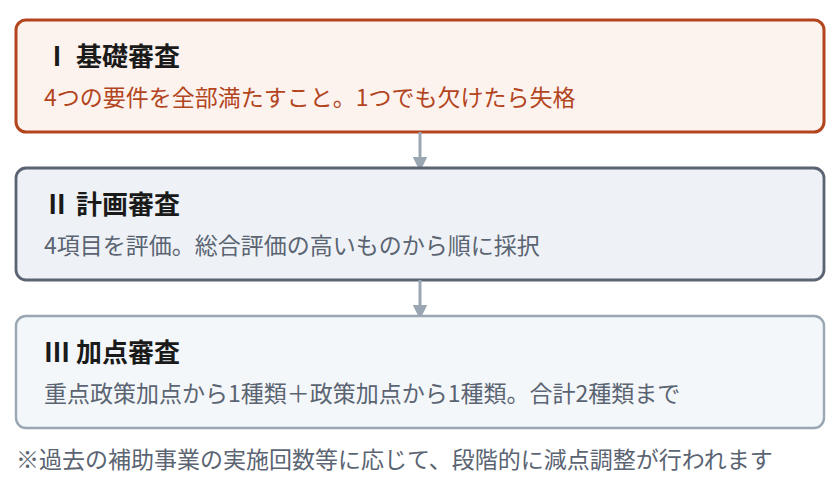
この図で大事なのは、加点審査は3段目だということです。加点を取りに行く前に、基礎審査と計画審査を固めるほうが先です。
基礎審査|4つのうち1つでも欠けると失格です
公募要領は、次の要件を「全て満たすものであること。要件を満たさない場合には、その提案は失格とします」としています。
①必要な提出資料がすべて提出されていること。前半で見た束①の話です。1枚足りないだけで、計画の中身を見てもらえません。
②補助対象者・補助対象事業・補助率および補助上限額・補助対象経費の要件および記載内容に合致すること。従業員数、過去の補助事業の報告状況、経費の費目と上限がここに当たります。
③補助事業を遂行するために必要な能力を有すること。
④小規模事業者が主体的に活動し、その技術やノウハウ等を基にした取組であること。
④について、公募要領の注意事項に厳しい一文があります。
「事業者自らが検討しているような記載が見られない場合や、自らが検討していなかったことが発覚した場合、評価に関わらず不採択・交付決定取消となります。」
「評価に関わらず」です。計画審査でどれだけ点が高くても、自分で考えていないと判断されれば落ちる、という設計になっています。自社で検討したことが読み取れない計画は、不採択や交付決定取消の対象になり得る、ということです。
計画審査|第20回で変わったのは「いくら増えるか」
計画審査は4項目です。ここで点数がつき、総合的な評価が高いものから順に採択されます。
| 項目 | 第20回で見られること |
|---|---|
| ①自社の経営状況分析の妥当性 | 自社の経営状況を適切に把握し、自社の製品・サービスや自社の強みや弱みも適切に把握しているか |
| ②経営方針・目標と今後のプランの適切性 | 強みや弱みを踏まえており、売上高・売上総利益の増加を目指すものとなっているか 対象とする市場(商圏)や顧客のニーズを捉えたものとなっており、売上高・売上総利益の増加を目指すものとなっているか |
| ③補助事業計画の有効性 | 効果は客観的事実に基づいて目標が設定され、売上高・売上総利益の増加を目指すものとなっているか 具体的かつ客観的事実に基づき、実現可能性が高いか 新たな価値を生み出す商品、サービス、またはそれらの提供方法を有しているか デジタル技術を有効的に活用する取組が見られるか 取得した資産を補助事業終了後も継続して使用し事業展開に役立てることが明確になっているか |
| ④積算の透明・適切性 | 補助事業計画に合致した事業実施に必要なものとなっているか 事業費の計上・積算が正確・明確で、真に必要な金額が計上されているか |
出典:第20回公募要領 第8版 P.33〜P.34「審査の観点 Ⅱ.計画審査」
太字にした部分が、第20回で入った文言です(新旧対照表No.73・74)。第19回の②は「経営方針・目標と今後のプランは、自社の強みや弱みを踏まえているか」でした。そこに「売上高・売上総利益の増加を目指すものとなっているか」が加わりました。③も同じで、「補助事業計画の効果は客観的事実に基づいて目標の設定がされており、売上高・売上総利益の増加を目指すものとなっているか」という観点が新たに加わっています。
この変更は単独ではありません。補助対象事業の要件そのものにも、第20回で(4)が追加されました。「事業効果および賃金引上げ等状況報告書提出時の売上高・売上総利益が補助事業終了時と比較し増加することが見込める事業であること」です。そして公募要領は、申請時に客観的なデータを用いた市場や顧客ニーズの分析、営業方針、新規取引や値上げの見込みなどの根拠や説明とともに、定量的な成果(売上高・売上総利益の増加)を様式2に記載するよう求めています。
つまり第20回は、「やりたいこと」を書く計画書ではなく「いくら増えるか」を根拠つきで書く計画書を求めています。設備を入れたい、広告を出したい、という動機から書き始めると、この観点に答えられません。
もうひとつ、繰り返し使っている会社に関わる記載があります。過去に持続化補助金で採択され補助事業を実施した事業者については、それぞれの実施回の事業実施結果を踏まえた計画になっているか、過去の補助事業と比較して明確に異なる新たな事業かという観点でも審査されます。そして「より多くの事業者に補助事業を実施いただけるよう、過去の補助事業(全国対象)の実施回数等に応じて段階的に減点調整を行います」とあります。回を重ねるほど不利になる仕組みが、明文で入っています。
【無料】補助金の前に、計画を動かす人の体制を確かめる
計画審査で見られるのは「実現可能性」です。誰がやるのか、現場は回るのか。そこが曖昧なまま計画を書くと、審査でも実行でも同じところでつまずきます。
キャリア・クリエでは、組織の現在地を確かめる無料の診断をご用意しています。補助事業の計画を固める前に、人の体制を一度見ておくと、計画書に書く根拠も具体的になります。
加点審査|合計2種類まで。選び方を間違えると対象外です
ここがこの記事でいちばんお伝えしたいところです。
公募要領には、こう書かれています。
「加点は、【重点政策加点】、【政策加点】からそれぞれ1種類、合計2種類まで選択することができます。」
そして、その直後にこう続きます。
「【重点政策加点】、【政策加点】から2種類以上を選択された場合には、加点審査の対象となりませんので、お間違えのないようご注意ください。」
つまり、各区分から選べるのは1種類まで。重点政策加点1種類+政策加点1種類の合計2種類までは選べますが、同じ区分から2つ選ぶと加点審査の対象から外れます。該当する加点が3つあっても、選べるのは各区分1つずつまで。せっかく認定を取っていても、選び方を間違えると1点も入りません。
加点は全部で16項目。重点政策加点が5項目、政策加点が11項目です。この2つのグループから、それぞれ1つずつ選びます。
自動的に適用されるものもあります。賃金引上げ特例(赤字事業者)を希望した場合は、赤字賃上げ加点(重点政策加点①)と賃金引上げ加点(政策加点①)が自動的に適用されます。この場合、2種類の枠は埋まることになります。
また、重複して該当するケースの扱いも決まっています。くるみん・えるぼし加点(重点政策加点④)と一般事業主行動計画策定加点(政策加点⑥)の両方に該当して選択した場合は、重点政策加点分のみが加点されます。
【重点政策加点】5項目|どれか1つを選ぶ
| 加点 | 対象 | 必要な手続 |
|---|---|---|
| ①赤字賃上げ加点 | 賃金引上げ特例に申請する事業者のうち、赤字である事業者 | 賃金引上げ特例(赤字事業者)を希望すると自動的に適用。政策加点の賃金引上げ加点も自動的に適用されます |
| ②事業環境変化加点 | ウクライナ情勢や原油価格、LPガス価格等の高騰、米国による相互関税の影響を受けている事業者 | 様式2の「2.事業環境変化加点」を選択し、物価高騰等の影響を受けている内容を入力。公的な証明書の提出は求められていません |
| ③東日本大震災加点 | 福島県12市町村(田村市、南相馬市、川俣町、広野町、楢葉町、富岡町、川内村、大熊町、双葉町、浪江町、葛尾村、飯舘村)に補助事業実施場所が所在する事業者。またはALPS処理水の処分に伴う風評影響を克服するため新たな販路開拓等に取り組む太平洋沿岸部(北海道、青森県、岩手県、宮城県、福島県、茨城県、千葉県)に所在する水産仲買業者・水産加工業者 | 様式2の「3-1」または「3-2」を選択。食品衛生法に基づく営業許可証もしくは届出書(受領印押印済み)の写しを提出 |
| ④くるみん・えるぼし加点 | 次世代育成支援対策推進法に基づく「くるみん認定」、または女性の職業生活における活躍の推進に関する法律に基づく「えるぼし認定」を受けている事業者 | 様式2の「4.くるみん・えるぼし加点」を選択。基準適合一般事業主認定通知書の写しを提出 |
| ⑤健康経営優良法人加点 第20回で新設 | 健康経営に関し特に優良な取組を実践しているとして「健康経営優良法人」の認定を受けている事業者 | 様式2の「5.健康経営優良法人加点」を選択。GビズIDに登録された情報と認定情報をもとに自動判定されます。GビズIDの登録情報に不備や未連携がある場合でも個別対応は行われないため、申請前に登録内容の確認が必要です |
出典:第20回公募要領 第8版 P.34〜P.36「Ⅲ.加点審査【重点政策加点】」、新旧対照表No.75
この5つのうち、京都の小規模事業者が比較的あてはまりやすいのは②事業環境変化加点だと思います。仕入価格の上昇や燃料費の高騰は、業種を問わず広く影響しています。そして特徴的なのは、公的な証明書の提出が求められていない点です。様式2に影響を受けている内容を入力する手続きになっています。
もちろん、入力すれば通るという意味ではありません。何がどう上がって、自社の何にどう効いているのかを具体的に書けるかどうかです。仕入先からの価格改定通知や、ここ数年の原価率の推移を手元に置いて書くと、書きやすくなります。
⑤健康経営優良法人加点は第20回で新設されました。認定を持っている会社は、チェックを入れるだけで済む設計になっています。ただしGビズIDの登録情報が古いと自動判定に乗りません。認定を持っている会社は、申請前にGビズIDの登録内容を確認してください。
【政策加点】11項目|どれか1つを選ぶ
| 加点 | 対象 | 必要な手続 |
|---|---|---|
| ①賃金引上げ加点 | 2027年4月1日から補助事業実施期限日(2028年3月31日)までの期間と前年同月の12か月を比べ、従業員1人あたり給与支給総額が年平均2.0%以上増加した事業者 | 様式2の「1.賃金引上げ加点」を選択し、様式7にチェック。採択後交付決定までと実績報告時に、それぞれ連続する12か月分の賃金台帳の写しなどを提出 |
| ②地方創生型加点 | 地域資源型=地域資源等を活用し、良いモノ・サービスを高く提供し、付加価値向上を図るため、地域外への販売や新規事業の立ち上げを行う計画 地域コミュニティ型=地域の課題解決や暮らしの実需に応えるサービスを提供する小規模事業者による、地域内の需要喚起を目的とした取組等を行う計画 | 様式2の「2-①」または「2-②」を選択し、取組を行う計画を入力。認定書等は不要です |
| ③経営力向上計画加点 | 各受付締切回の基準日までに、中小企業等経営強化法に基づく「経営力向上計画」の認定を受けている事業者 | 様式2の「3」を選択し、認定書の写しを提出。基準日より後に認定を受けた事業者や、認定申請中の事業者は対象外。第20回の基準日(認定日の期限)は2026年9月30日(参考資料10) |
| ④事業承継加点 | 基準日時点の代表者の年齢が満60歳以上で、かつ後継者候補が補助事業を中心になって行う場合。第20回の基準日は2026年9月30日(参考資料10) | 様式2の「4」を選択し事業承継の計画を入力。代表者の生年月日が確認できる公的書類の写し、後継者候補の実在確認書類、事業承継診断票(様式10)を提出。様式10は様式4と同時に発行依頼。前回分の再利用は不可 |
| ⑤過疎地域加点 | 「過疎地域の持続的発展の支援に関する特別措置法」に定める過疎地域に所在し、地域経済の持続的発展につながる取組を行う事業者 | 様式2の「5.過疎地域加点」を選択。証明書等の提出は求められていません |
| ⑥一般事業主行動計画策定加点 | 従業員100人以下で「女性の活躍推進企業データベース」に女性活躍推進法に基づく一般事業主行動計画を公表、もしくは従業員100人以下で「両立支援のひろば」に次世代法に基づく一般事業主行動計画を公表している事業者。計画期間に「公募締切日」および「事業者が設定した補助事業終了予定日」がいずれも含まれていること | 様式2の「6」を選択し、計画が掲載されているデータベースのURLを入力 |
| ⑦後継者支援加点 | 申請時において「アトツギ甲子園」のファイナリストまたは準ファイナリストになった事業者。過去の持続化補助金「後継者支援枠」で採択され事業を実施した事業者は対象外(異なる年度で要件を満たす場合は対象となり得る) | 様式2の「7」を選択し、選出された年度を入力 |
| ⑧小規模事業者卒業加点 | 補助事業の終了時点で、常時使用する従業員の数が小規模事業者として定義する従業員数を超えていること(商業・サービス業(宿泊業・娯楽業除く)は6人以上、宿泊業・娯楽業と製造業その他は21人以上)。満たさない場合は交付決定後であっても補助金は交付されません。過去の「卒業枠」「卒業加点」で採択され実施した事業者は、今後本補助金の対象外 | 様式2の「8」を選択し様式8にチェック。労働基準法に基づく最新の労働者名簿(常時使用する従業員分のみ)の写しを提出。実績報告時にも提出 |
| ⑨事業継続力強化計画策定加点 | 申請受付締切日までに、中小企業等経営強化法に基づく「事業継続力強化計画」または「連携事業継続力強化計画」の認定を受けており、実施期間が終了していない事業者 | 様式2の「9」を選択し、受付番号(半角数字10桁)と実施期間の開始期・終期を入力。締切日より後に認定を受けた事業者、認定申請中の事業者、実施期間が終了している事業者は対象外 |
| ⑩令和6年能登半島地震等に伴う加点 | 石川県、富山県、新潟県、福井県内に補助事業の実施場所が所在し、地震被害または豪雨被害による直接被害を受けた事業者、または一定期間の売上が前年同期等と比較して20%以上減少した事業者 | 様式2の「10」を選択。直接被害は罹災(被災)証明書等の写し、間接被害は売上減少を行政機関が証した書面の写しを提出 |
| ⑪地域別最低賃金引上げ加点 第20回で新設 | すでに実施された地域別最低賃金の改定において、直近からひとつ前の改定以降直近の改定までの期間で、直近の改定での地域別最低賃金額未満で雇用していた従業員(連続した3か月以上)がいる事業者。直近の改定の際、改定前から事業場内最低賃金が改定後の地域別最低賃金以上となっていた場合は対象外 | 様式2の「11」を選択し、「地域別及び事業場内最低賃金情報入力画面」で事業場内最低賃金算出表を入力。該当する従業員の連続した3か月分の賃金台帳の写しと、雇用条件(1日の所定労働時間、年間休日)が記載された書類の写しを提出 |
出典:第20回公募要領 第8版 P.36〜P.41「Ⅲ.加点審査【政策加点】」、新旧対照表No.60・No.68
加点によっては、申請時に認定書や証明書の添付を求めず、様式2での選択や所定の情報の入力だけで手続きするものもあります。たとえば②地方創生型加点は取組を行う計画の入力、⑤過疎地域加点は選択のみ、⑥一般事業主行動計画策定加点はデータベースのURLの入力、⑦後継者支援加点は選出された年度の入力です。ほかにも、申請時の添付を求めない加点があります。手続きの中身は、上の表の「必要な手続」の列で確認してください。
ただし、添付書類が要らないことと、要件が軽いことは別です。⑥は一般事業主行動計画をデータベースに公表していること、⑦はアトツギ甲子園のファイナリスト等になっていることが前提になります。添付の有無ではなく、要件を満たしているかどうかで選んでください。
逆に、③経営力向上計画加点と⑨事業継続力強化計画策定加点は、期限までに認定を受けていることが条件です。ただし、2つは期限の決まり方が違います。
③の期限は「各受付締切回の基準日」です。この基準日は、2026年10月22日に公開された別紙「参考資料」で明らかになりました。第20回の「経営力向上計画加点」の対象となる認定日の期限は、2026年9月30日です。
つまりこの期限はすでに過ぎています。2026年9月30日までに認定を受けていない場合、いまから認定申請をしても第20回のこの加点には使えません。公募要領も、基準日より後に認定を受けた事業者や認定申請中の事業者は対象にならない、としています。2026年9月30日までに認定を受けていた事業者だけが、第20回のこの加点の対象になります。
⑨の期限は申請受付締切日(2026年12月15日)です。締切日より後に認定を受けた事業者、認定申請中の事業者、実施期間が終了している事業者は対象になりません。これから認定を取りに行く場合は、認定までにどれくらいかかるかを所管の窓口に確認したうえで判断してください。
④事業承継加点は、代表者が満60歳以上で後継者候補が補助事業を中心になって行う場合の加点です。満年齢を見る基準日も参考資料で示され、第20回は2026年9月30日です。後継者候補をどう育てるかという話は「後継者がいない」中小企業が今からできる社内人材育成|M&Aの前にやるべき3つの準備でも扱っています。
京都の会社が見ておきたい2つの加点
政策加点11項目のうち、京都府内の事業者にとって確認する価値が高いのは⑪地域別最低賃金引上げ加点と⑤過疎地域加点の2つです。⑪は最低賃金の改定時期と自社の賃金実績を、⑤は補助事業の実施場所と取組の内容を確認することになります。
⑪地域別最低賃金引上げ加点|京都は「当年未改定」のパターンです
この加点は、最低賃金の改定によって賃上げが必要になった会社を支援するものです。対象期間の取り方について、公募要領は2つの例を示しています。
所在する地域が申請受付開始日時点で当年の最低賃金が改定済の場合は、前年の改定後から当年の改定前までの期間のうち、連続する3か月。
所在する地域が申請受付開始日時点で当年の最低賃金が未改定の場合は、前々年の改定後から前年の改定前までの期間のうち、連続する3か月。
ここに京都府の日付を当てはめます。京都府最低賃金の発効日と金額は次のとおりです。
| 発効日 | 京都府最低賃金(時間額) |
|---|---|
| 2024年(令和6年)10月1日 | 1,058円 |
| 2025年(令和7年)11月21日 | 1,122円 |
| 2026年(令和8年)11月16日 | 1,180円 |
出典:厚生労働省京都労働局の公表資料
第20回の申請受付開始日は2026年11月5日。京都府の2026年の改定は11月16日発効なので、受付開始日の時点ではまだ改定前です。したがって2つ目の例、「前々年の改定後から前年の改定前まで」のパターンに当たります。
日付に直すと、2024年10月1日から2025年11月20日までの間の連続する3か月を見ることになり、判定の基準額は直近の改定後の1,122円です。この期間に時給1,122円未満で雇用していた従業員が連続3か月以上いたかどうか、ということになります。
ここで、2026年10月22日公開の参考資料が重要な条件を示しました。「連続する3ヶ月の平均ではなく、3ヶ月全ての月で直近の改定額を下回っている必要があります」。3か月を平均して1,122円を下回る、ではありません。3か月それぞれの月で下回っている必要があります。
判定は時間換算額で行います。月給制の場合は「対象期間の給与支払時における月給÷1か月平均所定労働時間数」、1か月平均所定労働時間数は「(365日-1年の休日合計日数)×1日の所定労働時間数÷12か月」で算出します。時間換算額に算入されるのは、毎月支払われる基本的な賃金(基本給、役職手当・職務手当等)で、時間外勤務手当・休日出勤手当・深夜勤務手当、通勤手当、家族手当、精皆勤手当などは算入されません。固定残業手当と役員報酬も算入されません。年俸制・日給制・歩合給制の計算方法も参考資料に載っています。
ただし先ほどの表のとおり、直近の改定(2025年11月21日)の際に、改定前から事業場内最低賃金が1,122円以上だった場合は対象外です。もともと高めに払っていた会社は、この加点には該当しません。
この当てはめは公募要領の例に沿って整理したものです。自社が該当するか、どの3か月を取るかは、賃金台帳を見ながら商工会・商工会議所または補助金事務局に確認してください。なお、最低賃金が上がる局面で賃金原資をどう作るかという話は最低賃金が上がる中小企業の打ち手|賃金原資をどう作るかで扱っています。
⑤過疎地域加点|京都府内にも対象の市町村があります
過疎地域加点は、「過疎地域の持続的発展の支援に関する特別措置法」に定める過疎地域に補助事業の実施場所が所在し、かつ地域経済の持続的発展につながる取組を行う事業者への加点です。公募要領の「必要な手続」には様式2での選択しか書かれておらず、証明書等の提出は求められていません。ただし、所在地だけで決まるわけではありません。取組の内容も要件に入っている点に注意してください。
京都府内で過疎地域に指定されている市町村は、総務省の一覧(令和4年4月1日現在)では次のとおりです。
| 区分 | 市町村 |
|---|---|
| 全部過疎 | 綾部市、宮津市、京丹後市、笠置町、和束町、南山城村、京丹波町、伊根町、与謝野町 |
| みなし過疎 | 南丹市 |
| 一部過疎 | 福知山市(旧三和町・旧夜久野町・旧大江町の区域)、木津川市(旧加茂町の区域) |
出典:総務省「過疎地域市町村等一覧(令和4年4月1日現在)」
注意点が2つあります。
一部過疎の市町村は、区域で判断されます。福知山市と木津川市は市全域が対象ではありません。旧町村の区域に補助事業の実施場所があるかどうかで変わります。
指定は見直されることがあります。上の表は令和4年4月1日時点のものです。申請前に総務省の過疎対策のページで最新の一覧を確認し、判断に迷う場合は商工会・商工会議所に相談してください。自治体の古い資料や解説記事ではなく、総務省の公示で確かめるのが確実です。
インボイス特例|補助上限に50万円
ここから束②、2つの特例です。まずインボイス特例から。
免税事業者が適格請求書発行事業者へ転換することに伴う事業環境の変化に対応するための政策支援で、補助上限額を一律50万円上乗せします。通常枠の50万円と合わせて100万円になります。
| 項目 | 内容 |
|---|---|
| 要件 | 補助事業の終了時点で「適格請求書発行事業者」の登録を受け、かつ次の①②のいずれかに当てはまる事業者 ①2021年9月30日から2023年9月30日の属する課税期間で一度でも免税事業者であった事業者 ②2023年10月1日以降に創業した事業者 |
| 使えない事業者 | <一般型 通常枠>で「インボイス特例」を活用して補助事業を実施した事業者、または<一般型>で「インボイス枠」(「インボイス特例」を含む)で採択を受けて補助事業を実施した事業者は、本特例の申請対象外 |
| 申請時の手続 | 申請情報入力画面の「インボイス特例の希望」にチェック 応募者概要入力(様式2)画面に、2019年9月30日・2020年9月30日・2021年9月30日の各日が属する事業年度の課税売上高を入力 宣誓・同意画面の「インボイス特例の申請に係る宣誓・同意書」(様式9)にチェック 登録済みなら登録通知書の写し、電子申告(e-Tax)で登録申請手続中なら登録申請データの「受信通知」画面の写しを提出。郵送(紙)で手続中・登録申請がまだの事業者は、申請時は提出不要 |
| 実績報告時の手続 | 申請時に登録通知書の写しを提出していない事業者は、ここで提出 |
出典:第20回公募要領 第8版 P.8〜P.9「(2)インボイス特例の適用要件について」
この特例でいちばん見落とされやすいのが、2行目の「使えない事業者」です。過去にインボイス特例やインボイス枠で採択を受けて補助事業を実施した会社は、もう使えません。一度きりの特例です。前回使ったから今回も、という前提で補助上限100万円の計画を組むと、交付の段階で足元が崩れます。
もうひとつ。要件の判定は補助事業の終了時点です。申請の時点で登録申請中でも構いませんが、補助事業が終わるまでに登録を受けている必要があります。
賃金引上げ特例|「+50円」から「年平均3.0%」へ
もう1つの特例は、第20回で中身が大きく変わりました。
第19回までは「補助事業の終了時点において、事業場内最低賃金が申請時の事業場内最低賃金より+50円以上であること」という要件でした。社内でいちばん低い時給の人を1人見れば判定できる作りです。
第20回は、従業員1人あたり給与支給総額を年平均3.0%以上増加させることに変わりました(新旧対照表No.17・18)。判定の物差しが、社内でいちばん低い時給から、所定の算定方法で求める「1人あたり給与支給総額」に変わっています。
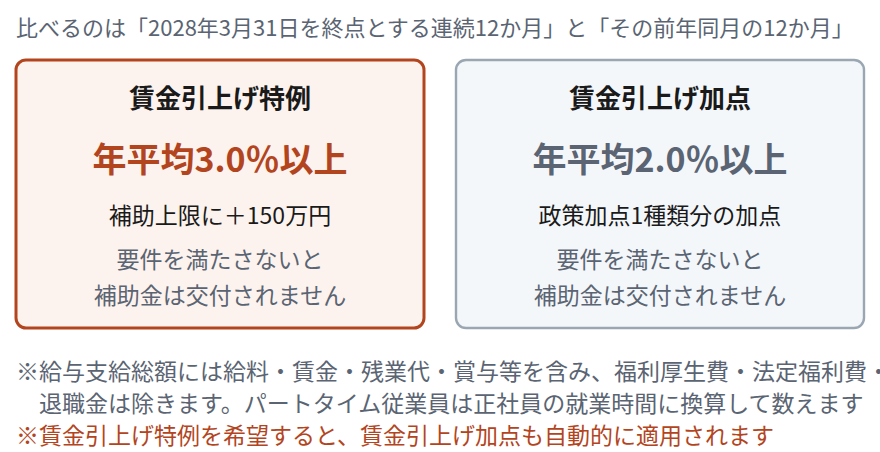
計算のルールを整理します。
対象から外す人がいます。比較対象期間のいずれかで全月分の給与等の支給を受けていない従業員は、その期間の算出対象から除外されます。中途採用や退職がこれに当たります。産前・産後休業、育児休業、介護休業など、事業者の福利厚生等により時短勤務を行っている従業員は、算出対象から除くことができます。
パートタイム従業員は人数の数え方が違います。正社員の就業時間に換算して人数を算出します。公募要領の例では、正社員が1日7時間・週35時間の事業者において1日3時間・週15時間勤務のパートタイム従業員は、3÷7の小数点以下第3位を切り捨てて0.42人として計算します。
「従業員」の定義が、申請要件とは別です。公募要領は「本特例における『従業員』は、申請要件である『常時使用する従業員』とは異なります」と注記しています。同じ言葉が2つの意味で使われているので、数えるときは気をつけてください。
算出できなくなると、交付されません。比較対象期間のいずれかの月で算定対象となる従業員が存在しない場合は、1人あたり給与支給総額を算出できないため特例の対象外です。また、申請時点では要件を満たしていても、実績報告時までに従業員が退職するなどして年平均上昇率を算出できなくなった場合は、補助金は交付されません。
提出書類も重くなりました。採択後交付決定までに採択発表日の属する月を終点とした連続する12か月分の賃金台帳の写し、実績報告時に補助事業実施期限日を終点とした連続する12か月分の賃金台帳の写しが必要です。いずれも役員と専従者従業員を除く、補助事業実施場所の全従業員分です。第19回は実績報告時に直近1か月分で済んでいたので、負担はかなり変わります。
赤字事業者は、補助率が2/3から3/4に上がります
賃金引上げ特例に取り組む事業者のうち、直近1期または直近1年間の課税所得金額がゼロ以下である事業者は、補助率が2/3から3/4に上がります。
課税所得金額の見方は決まっています。法人は直近1期分の法人税申告書の別表一・別表四の「所得金額又は欠損金額」欄の金額。個人事業主は直近1年間の「所得税および復興特別所得税」の「確定申告書」第一表の「課税される所得金額」欄の金額です。
この赤字事業者の枠を選ぶと、赤字賃上げ加点(重点政策加点①)と賃金引上げ加点(政策加点①)が自動的に適用されます。つまり加点の2枠が自動で埋まるので、ほかの加点を選ぶ余地はなくなります。
特例は、要件を1つ落とすと全体が飛びます
特例の節で何度も出てきた文言を、ここで一度まとめておきます。公募要領は、インボイス特例・賃金引上げ特例のそれぞれについて、同じ趣旨の注記を置いています。
「通常枠および(特例)の要件を1つでも満たさない場合は、補助金は交付されません(特例による上乗せ部分のみではなく全体が交付対象外となります)。」
上乗せ分だけが消えるのではありません。通常枠の50万円まで含めて、全部が交付対象外になります。補助事業は自己負担で先に実施していますから、支払いだけが残ることになります。
さらに、賃上げの要件が未達だった場合には、その先もあります。公募要領は、賃金引上げ特例での申請もしくは賃金引上げ加点を受けて採択されたにもかかわらず申請した賃上げ要件を達成できなかった場合、様式第14で未達が報告されてから18か月の間、中小企業庁が所管する補助金への申請にあたって、正当な理由が認められない限り大幅に減点するとしています。
対象となる補助金として挙げられているのは、ものづくり・商業・サービス生産性向上促進補助金、サービス等生産性向上IT導入支援事業、小規模事業者持続化補助金、事業承継・M&A補助金(事業承継・引継ぎ補助金)、成長型中小企業等研究開発支援事業(Go-Tech事業)、事業再構築補助金(中小企業省力化投資補助事業を含む)、成長加速化補助金、新事業進出補助金です(2025年4月時点の記載)。
ただし、震災、風水害、落雷、火災その他の災害を受け、または盗難にあったこと等により事業において著しい損失を受けたと認められる場合など、やむを得ない理由と認められた場合は減点が免除されます。その場合は様式第14の提出時に理由を説明します。
特例は、補助上限を大きく伸ばせる仕組みです。ただ、1年以上先の賃金水準を約束する話でもあります。達成できる見込みが立っているときだけ選ぶ、という判断の順番にしてください。
採択されてからの段取り|交付決定から入金、そして5年間
採択は通過点です。公募要領の「10.補助事業者の義務(採択後に遵守すべき事項)」には16項目が並んでいて、読むとこの制度が採択後のほうが長いことが分かります。
まず、採択されてもすぐには始められません。補助金の対象となる経費の発注・契約・支出行為ができるのは、「補助金交付決定通知書」に記載された交付決定日からです。採択通知書だけでは補助事業を始められません。そして交付決定には、採択後に詳細な見積書等が速やかに提出された場合でも、採択発表から概ね1〜2か月かかる場合があるとされています。
原則はいまのとおりですが、ひとつだけ例外があります。展示会等への出展の申込みについてのみ、交付決定前の申込みでも補助対象になり得ます。ただし公募要領は、請求書の発行が交付決定日以後でなければ補助対象外だとしています。出展枠を早めに押さえたい場合は、申込みの時期ではなく請求書の発行日を先方と握っておいてください。
採択発表後交付決定までには、計上しているすべての経費について価格の妥当性を証明できる見積書等(相見積を含む)を提出します。提出期限は2028年2月29日(火)。期限までに提出がなされていない場合は採択取消しです。
実施中にも制約があります。補助事業の経費の配分や内容を変更しようとする場合、または補助事業を中止・廃止しようとする場合は、事前に補助金事務局の承認を得なければなりません。原則として、補助事業計画に記載のない新しい費目の追加は認められません。とくに「業務効率化(生産性向上)の取組」による経費支出は、申請時に所定の様式内に内容を記載し経費明細表に計上していることが前提で、変更承認手続によって事後に補助対象経費へ加えることはできません。
機械装置等を導入する場合は、納品前(据付前)と納品後(据付後)の写真を撮っておく必要があります。購入物件ごとの納品前後の写真と送付伝票の写真、そして補助対象物件および付属品への「第20回持続化」の表示(シール、マジック等)も求められます。
そして、補助金が入ってからも終わりではありません。
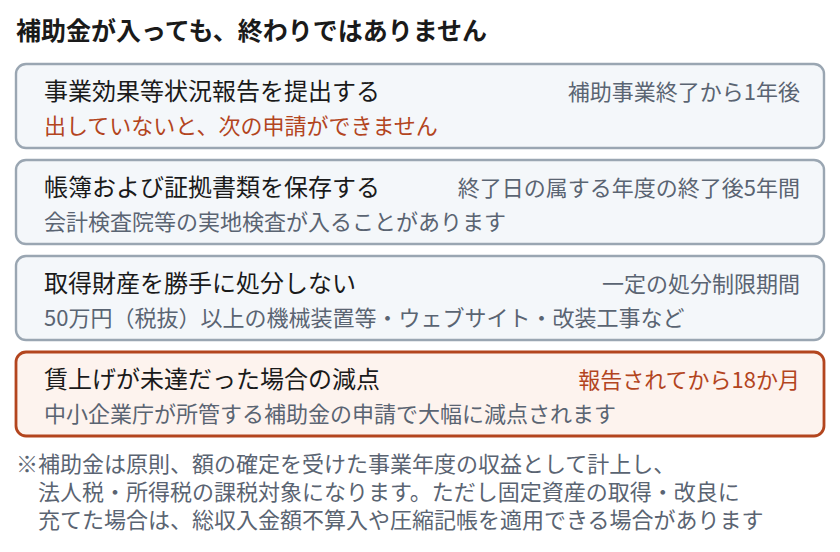
税金の扱いも書いておきます。補助金は経理上、原則として補助金の額の確定を受けた事業年度の収益として計上するもので、法人税・所得税の課税対象です。ただし公募要領は、本補助金が所得税法第42条(国庫補助金等の総収入金額不算入)または法人税法第42条(国庫補助金等で取得した固定資産等の圧縮額の損金算入)に規定する国庫補助金等に該当するとしており、補助金の交付の目的に適合した固定資産の取得または改良に充てた場合には、これらの規定を適用することができると明記しています。個別の税務処理は税理士等にご確認ください。
そして図の1行目が、意外と効いてきます。事業効果等状況報告を提出していない事業者、および提出が完了してから1年間が経過していない事業者には、補助金申請に際して制限が課されます。第20回で採択されて補助事業を実施した場合、次に申請できるのは、事業実施期間終了日の属する月の翌月から1年が経過して報告の提出を完了し、さらに1年が経過してからです。
「来年も再来年も使おう」という前提で計画を立てている会社は、ここを確認してください。第19回まではこの「さらに1年」がありませんでした(新旧対照表No.13)。
いま手をつけられること
最後に、申請受付開始の2026年11月5日(木)と、様式4の発行受付締切である2026年12月4日(金)に向けて、いま動かせるものを整理します。
| やること | なぜ先にやるか |
|---|---|
| 束①の書類を集める 決算書類、確定申告書、必要なら登記簿の原本 | 1枚欠けると基礎審査で失格。登記簿は提出日から3か月以内の日付のものなので、取る時期の調整が要ります |
| ファイル名と形式を整える パスワードは外す | パスワード付きや所定の場所に登録されていないファイルは、審査されません |
| 加点を2つに絞る 重点政策加点から1つ、政策加点から1つ | 同じ区分から2つ以上選ぶと加点審査の対象外。証明書が要るものは、取得に時間がかかります |
| 特例を使うかどうかを決める インボイス特例は一度きり。賃上げ特例は2028年3月までの約束 | 要件を1つでも落とすと、上乗せ分だけでなく全体が交付対象外になります |
| 売上高・売上総利益がいくら増えるかを書けるようにする 市場や顧客ニーズの分析、営業方針、新規取引や値上げの見込み | 第20回の計画審査で全面的に入った観点です。根拠なしの数字は書けません |
| 事業承継加点を狙うなら、様式10を様式4と同時に依頼する | 別々に依頼すると二度手間。前回分の再利用はできません |
| 商工会・商工会議所に相談する | 様式4の発行時に、計画と提出書類の過不足、特例の要件まで見てもらえます。12月4日に駆け込んでも発行されるとは限りません |
加点の選定と特例の判断は、ひとりで抱えると止まります。該当しそうなものを一度書き出して、商工会・商工会議所の窓口に持っていくのが近道です。
まとめ|書類を集める前に、どれが要るかを決める
この記事の要点を3つに絞ります。
①書類は3つの束で考える。必ず出す束①と、希望したときだけ発生する束②(特例)・束③(加点)です。束②と束③は、選ばなければ1枚も要りません。まず束①を揃えてください。
②加点は合計2種類まで。【重点政策加点】5項目から1つ、【政策加点】11項目から1つ。各区分から選べるのは1種類までで、同じ区分から2つ以上を選ぶと加点審査の対象になりません。該当するものが3つあっても、選べるのは各区分1つずつまでです。
③特例は、要件を1つ落とすと全体が飛ぶ。上乗せ分だけでなく、通常枠の50万円まで交付対象外になります。インボイス特例は過去に使った会社は対象外、賃金引上げ特例は2028年3月までの賃金水準の約束です。
そして第20回の計画審査で全面的に入ったのが、「売上高・売上総利益の増加を目指すものとなっているか」という観点でした。補助事業の要件そのものにも、売上高・売上総利益が増加することが見込める事業であること、が追加されています。
書類を集めるのも、加点を選ぶのも、結局は「この取組でいくら増えるのか」を説明できるかどうかに戻ってきます。そこが決まっていれば、どの書類が要るかも自然に決まります。
逆算の起点は2026年12月4日(金)、事業支援計画書(様式4)の発行受付締切です。この日を過ぎると、理由を問わず発行してもらえません。
※本記事は2026年10月23日時点で、小規模事業者持続化補助金<一般型 通常枠>第20回公募の公募要領(第8版・2026年7月21日)、公募要領新旧対照表(第6版・第7版から第8版/2026年7月21日公開)、第19回公募要領(第6版)、別紙「参考資料」および「申請時によくあるご質問」(いずれも2026年10月22日公開)、および商工会地区・商工会議所地区の各事務局公式サイトを直接確認して作成しています。
※制度は必要に応じて改定されることがあります。申請の際は必ず最新版の公募要領をご確認ください。
※対象経費・要件・加点の個別判断は、公募要領および各事務局の公式見解によります。本記事は個別の判断に代わるものではありません。
※本記事で引用・参照した法令:補助金等に係る予算の執行の適正化に関する法律(昭和30年法律第179号)、中小企業等経営強化法、次世代育成支援対策推進法、女性の職業生活における活躍の推進に関する法律、過疎地域の持続的発展の支援に関する特別措置法、労働基準法(昭和22年法律第49号)、最低賃金法、商工会及び商工会議所による小規模事業者の支援に関する法律。
※京都府最低賃金の金額および発効日は厚生労働省京都労働局の公表資料、京都府内の過疎地域は総務省「過疎地域市町村等一覧(令和4年4月1日現在)」によります。
補助金で手に入れた設備や広告は、使う人がいて初めて売上につながります。計画審査で見られる「実現可能性」も、結局は人の体制の話です。